Hvor prosjektpenger stille lekker — og hvorfor du oppdager det for sent
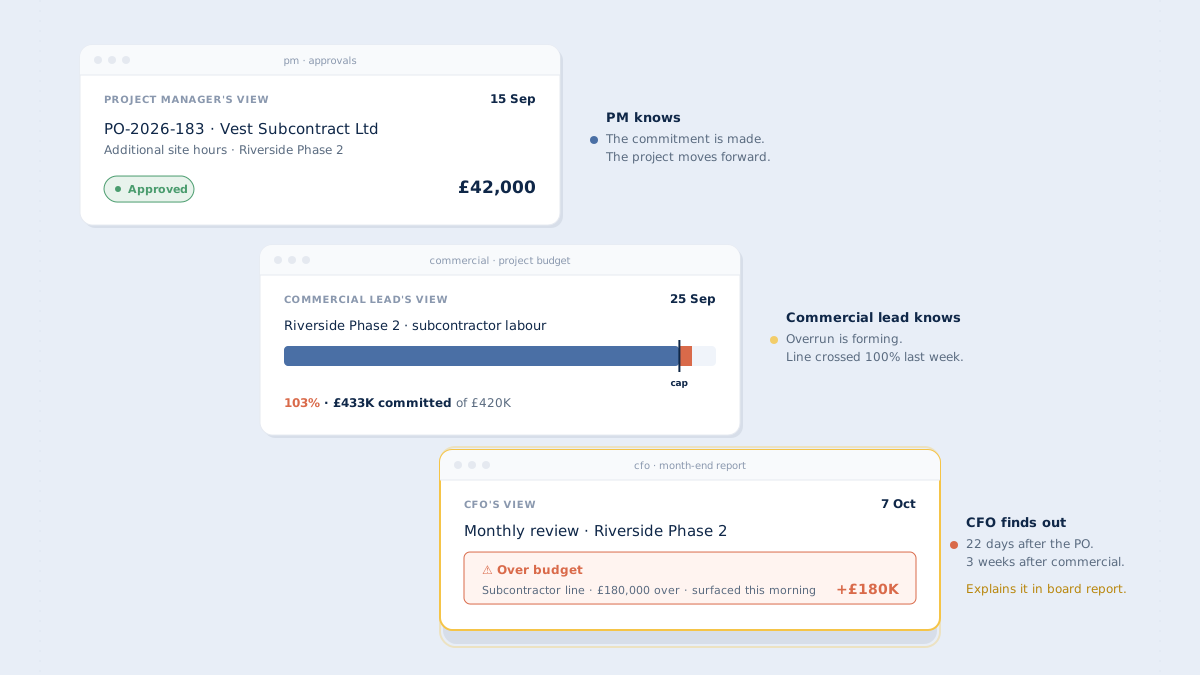
Prosjektbudsjetter sprekker sjelden i ett smell. De glir ut, litt om gangen. En leverandør krever litt mer enn det som ble tilbudt. En underentreprenør utvider omfanget med noen timer. Noen bestiller mer materiale på byggeplassen fordi den første opptellingen var feil. En endring avtales muntlig og føres inn i systemet tre uker senere. Hver av disse er for små til å reagere på. Så kommer månedsslutt, prosjektet ligger 12 prosent over budsjett, og ingen klarer å peke på hvor det egentlig skjedde.
Slik ser de fleste overforbruk ut i prosjekter: ikke én dårlig beslutning, men hundrevis av små som siger inn stille fordi budsjettet aldri var framme da hver av dem ble tatt.
Den vanlige reaksjonen er å stramme rapporteringen. Hyppigere oversikter, bedre prognoser, tøffere månedsmøter. Alt dette hjelper på margen. Ingen av delene løser kjerneproblemet: når rapporten viser overforbruket, er beslutningene som skapte det allerede tatt.
Hvordan lekkasjen faktisk ser ut
Før vi snakker om løsninger, må vi se mønstrene tydelig. Her er fem måter prosjektpenger lekker på — gjenkjennelige i nesten alle prosjektbaserte virksomheter, uansett bransje — og som samlet står for mesteparten av marginen som forsvinner.
1. Omfangsendring på e-post
Kunden ber om et lite tillegg. Prosjektleder sier ja i et svar. Timer blir ført. Budsjettet oppdateres aldri for å gjenspeile det utvidede omfanget. Tre måneder inn har prosjektet brukt 1 400 timer mot et budsjett på 1 200. Ingen flagget det underveis fordi hver utvidelse var for liten til å ta opp.
2. Prisdrift mellom tilbud og bestilling
En leverandør ga tilbud på 1 800 kroner per enhet for seks uker siden. Når bestillingen går ut, har de oppdatert prislisten til 1 950. Prosjektlederen godkjenner likevel — materialene trengs, og differansen føles liten. Over 40 leverandører og 200 bestillinger i året summerer den driften seg til en sekssifret varians som ingen enkeltlinje noen gang ville trigget.
3. Muntlige avtaler som aldri når budsjettet
Noe endrer seg på byggeplassen. Underentreprenøren bekrefter endringen der og da. Arbeidet starter. Tre uker senere kommer endringen inn som dokument. Kommersiell leder godkjenner — arbeidet er allerede gjort. Budsjettlinjen den trekker fra ble satt under tilbudsfasen; den ble aldri oppdatert for å ta hensyn til det nye omfanget.
4. Tilleggsbestillinger som ikke kobles til hovedbestillingen
Den opprinnelige bestillingen var på 500 enheter materiale. På byggeplassen trengs 540. En ny bestilling går ut på de 40 ekstra. Hovedbestillingen viser fortsatt 500 i rapportene. Tre måneder senere dukker de 40 ekstra opp på en annen budsjettlinje fordi den andre bestillingen ble ført på en generell materialkonto, ikke på selve prosjektet.
5. Godkjenningsterskler som behandler drift som «innenfor toleranse»
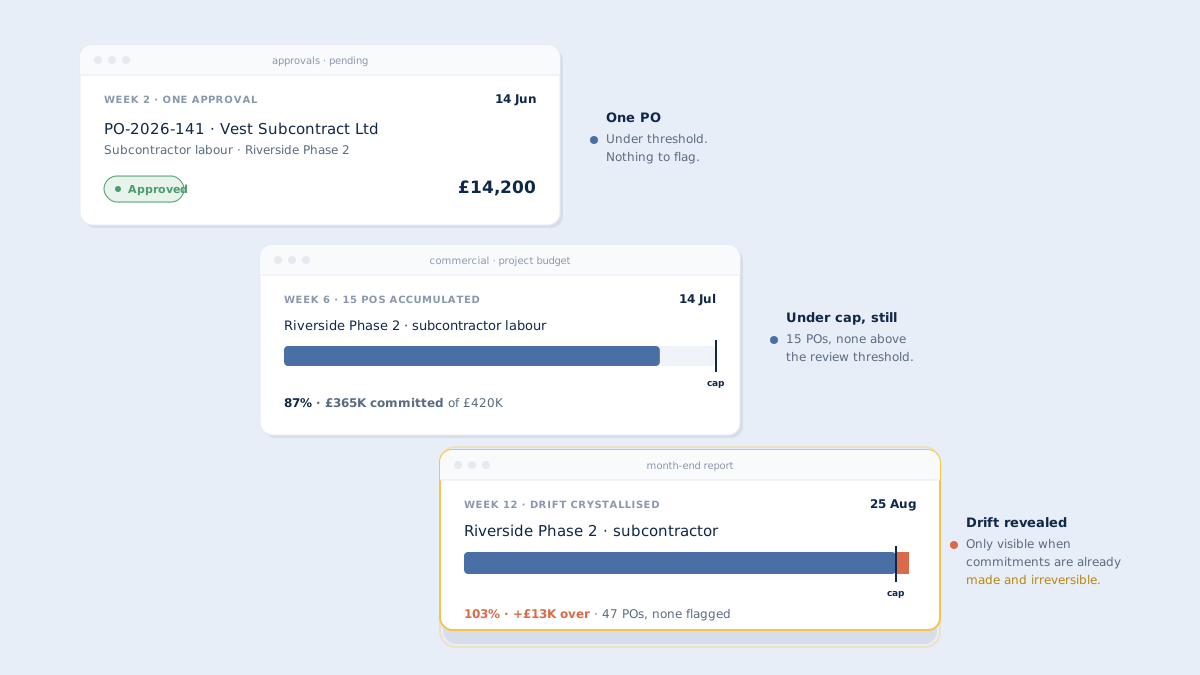
En rutine sier at bestillinger under 100 000 kroner ikke trenger kommersiell godkjenning. På et prosjekt til 12 millioner kan 20 bestillinger under terskelen summere seg til 1,8 millioner — 15 prosents drift — uten at en eneste utløser gjennomgang. Terskelen ble satt for å få småkjøp fortere unna. Den skapte også en blindsone.
Hvert mønster er lite i seg selv. Problemet er ikke noen av dem alene. Det er at alle fem går parallelt, ingen av dem utløser et varsel i øyeblikket de skjer, og den samlede effekten blir først synlig i etterkant.
Overforbruk ankommer ikke. De bygger seg opp. Når ett blir synlig på en rapport, har dusinvis av små forpliktelser allerede gjort det uunngåelig.
Hvorfor rapportering ikke løser drift
De fleste virksomheter håndterer drift på samme måte: bedre rapporter, oftere. Hvis driften var synlig månedlig, gjør den synlig ukentlig. Hvis ukentlig, daglig. Hvis daglig, i sanntid.
Dette behandler drift som et informasjonsproblem — hvis bare økonomi fikk vite det tidligere, kunne de handle. Haken er at når økonomi får vite det, er forpliktelsen allerede inngått. En oversikt som torsdag viser at prosjektet drifter, kan ikke trekke tilbake de tre underentreprenørtimene som ble avtalt tirsdag. Den gjør bare at økonomi ser driften raskere. Beslutningen står ved lag.
| Tilnærming | Hva den endrer | Hva den ikke endrer |
|---|---|---|
Hyppigere rapporter | Økonomi ser drift tidligere | Forpliktelsene er allerede gjort før rapporten kjører |
Strammere månedsslutt | Samtalen blir skarpere i etterkant | Ingen endring oppstrøms — prosjektlederne forsvarer det som allerede er bestemt |
Pliktig loggføring av endringer | Dokumentasjonen blir bedre | Loggføringen skjer etter forpliktelsen, ikke før |
Opplæring i budsjettdisiplin | Bevisstheten øker en stund | Forvitres under tidspress innen et kvartal |
Alle fire har én ting felles: de kommer etter at forpliktelsen er inngått. Rapportering er per definisjon bakoverskuende. Selv sanntidsrapportering er bakoverskuende — den bare forkorter forsinkelsen. Forpliktelsen kommer først; synligheten etterpå.
Det strukturelle skiftet — synlighet før forpliktelsen
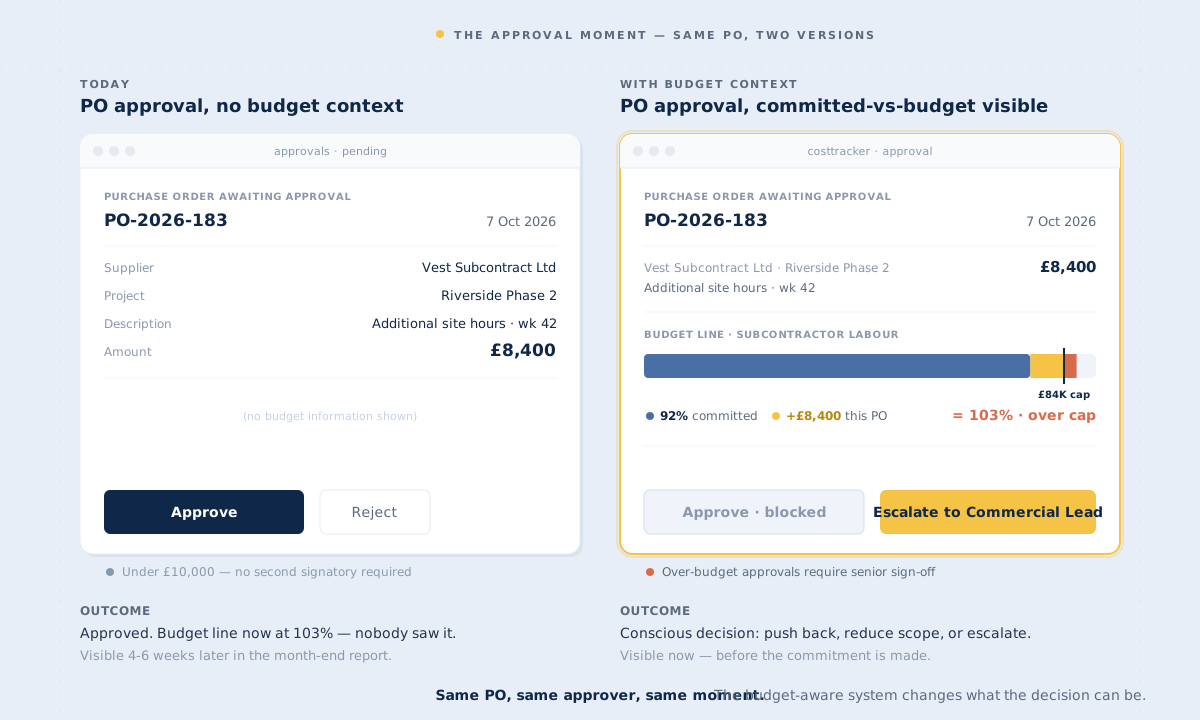
Det som faktisk stopper drift er en annen rekkefølge: den som godkjenner en kostnad, ser budsjettet som det står nå før virksomheten forplikter seg.
Dette høres opplagt ut. I praksis gjør nesten ingen prosjektvirksomheter det. Godkjenningen av en innkjøpsordre skjer i ett system (e-post, et innkjøpsverktøy, en delt mappe). Budsjettet ligger i et annet (regnskap, prosjekt-tracker, Excel). De to snakker ikke med hverandre i godkjenningsøyeblikket. Prosjektlederen som godkjenner en underentreprise på 150 000 kroner ser ikke «dette flytter underentreprenør-linjen fra 68 til 94 prosent». Hen ser bare bestillingen, vurderer den som rimelig, og signerer.
Hvis budsjettet var synlig på samme skjerm som godkjenningen, endrer samtalen seg. Prosjektlederen ser at underentreprenør-linjen nærmer seg taket. Da kan hen godkjenne bevisst (og flagge det), redusere omfanget, eller forhandle med leverandøren. Poenget er ikke at godkjenningen blokkeres — det er at den som godkjenner, får informasjonen som trengs for å ta en bevisst beslutning, ikke en ubevisst.
Drift er resultatet av ubevisste godkjenninger. Hver av dem ville blitt stilt spørsmål ved hvis den som godkjente, kunne se hva den gjorde med budsjettet.
Hva et budsjettkontrollsystem faktisk gjør
Et system som håndterer dette ordentlig, har tre egenskaper — alle tre må være på plass for at drift skal forebygges:
- Budsjett og bestilling bor i samme system. Ikke to systemer som synkroniserer om natten. Samme system, slik at budsjettet er oppdatert når godkjenningen skjer.
- Godkjenningen viser forpliktet mot budsjett før signering. Godkjenneren ser hvor mye av budsjettlinjen som allerede er forpliktet, hva denne bestillingen legger til, og hva som er igjen etterpå. Ikke som prognose. Som faktisk tilstand.
- Over-budsjett-godkjenninger blokkeres som standard. Hvis en bestilling vil presse budsjettlinjen over taket, går godkjenningen ikke gjennom via vanlig vei. Den sendes videre til høyere myndighet, eller krever en eksplisitt begrunnelse for å overskride. Blokken er poenget.
Punkt tre er der de fleste verktøyene faller kort. Mange systemer viser budsjettdata ved godkjenning, men lar godkjenningen gå gjennom likevel, uten håndhevelse. Det er synlighet uten konsekvens — nyttig, men det endrer ingen vaner. Driften fortsetter fordi systemet gir informasjon, men ikke konsekvens.
Et skikkelig budsjettkontrollsystem gjør at budsjettaket betyr noe når godkjenningen skjer. Ikke en myk advarsel. En hard blokk som tvinger fram enten en reduksjon av omfanget, en forhandling med leverandøren, eller en formell beslutning på høyere nivå om at prosjektet nå er offisielt over budsjett på denne linjen. Den friksjonen er løsningen. Den er ubehagelig ved design — alternativet, den stille driften, er dyrere.
Hva det ser ut som i praksis
Gå gjennom de fem lekkasjene over, én etter én, og se hva som endrer seg når budsjettet håndheves ved godkjenning.
| Lekkasje | Hva endrer seg |
|---|---|
Omfangsendring på e-post | Ingen timer kan føres mot en budsjettlinje uten kapasitet. Utvidelsen må enten legges formelt inn i budsjettet (med en kundesamtale), eller timeføringen stopper. |
Prisdrift fra leverandør | Godkjenningsskjermen viser forpliktet mot budsjett på materiallinjen. En prisdrift på 7 prosent som vil presse linjen til 103 prosent blokkerer godkjenningen og tvinger en samtale. |
Muntlige avtaler | Arbeidet kan ikke starte på en endring som ikke er formelt lagt inn i en budsjettlinje. Endringen må dokumenteres før arbeidet begynner, ikke tre uker etter. |
Tilleggsbestillinger | Tilleggsbestillingen tvinges inn på samme budsjettlinje som den opprinnelige. Den kan ikke kodes vekk til en generell materialkonto for å unngå treffet mot budsjettet. |
Terskel-blindsoner | Summen av små bestillinger mot en budsjettlinje blir synlig, selv om ingen enkeltbestilling når gjennomgangsterskelen. Terskelen slutter å være en blindsone fordi linjevisningen avslører mønsteret. |
Legg merke til hva som ikke står på denne tabellen. Det er ikke noe «systemet fanger X automatisk». Systemet gjør dataen synlig. Det er mennesket — prosjektlederen, kommersiell leder, godkjenneren — som ser den og tar beslutningen. Endringen i atferd kommer av at informasjonen er tilgjengelig i riktig øyeblikk, ikke av at systemet overtar beslutningen.
Hvorfor dette er både verktøy og prosess
Innfører du et budsjettkontrollsystem uten å endre godkjenningsprosessen, hjelper det ikke. Endrer du prosessen uten et verktøy som gjør budsjettet synlig, bryter prosessen sammen under press. Begge må endres samtidig.
Prosessendringen er den tyngste av de to. Den krever:
- Prosjektbudsjetter brutt ned på nivå bestillinger kan treffe. Hvis budsjettet har tre linjer («materialer», «arbeid», «faste kostnader») mens bestillingene berører dusinvis av poster, blir visningen av forpliktet mot budsjett for grov til å være nyttig. Bestillingen må kunne mappes mot en konkret linje i et strukturert budsjett.
- Godkjenningen skjer inne i systemet som holder budsjettet. Ikke på e-post, ikke på Slack, ikke muntlig. Godkjenningshendelsen må skje der budsjettet er oppdatert og synlig.
- Over-budsjett-godkjenninger krever reell senior-signatur. Hvis hvem som helst kan overstyre blokken uten konsekvens, er blokken teater. Den trenger faktisk autoritet bak seg.
- Endringer justerer budsjettet, ikke bare bestillingen. Når omfanget endrer seg, må budsjettlinjen justeres for å gjenspeile det — ideelt med kundesamtalen som rettferdiggjør endringen. Ellers blir budsjettet feil, og hver etterfølgende bestilling kjemper mot det.
Ingen av disse er verktøy-funksjoner. De er avtaler virksomheten må ta om hvordan den skal drives. Verktøyet gjør avtalene håndhevbare.
Hvor dette kobles til forpliktet kostnad
Alt over er en konkret anvendelse av et bredere skifte: å behandle kostnad som noe som forpliktes ved godkjenning, ikke ved fakturering. Hvis systemene dine først registrerer kostnad når fakturaen ankommer, er drift usynlig ved design — budsjettlinjen ser sunn ut i det øyeblikket en drift-skapende bestilling godkjennes, fordi ingen av de tidligere bestillingene på linjen har blitt fakturert ennå. Alt ser bra ut helt til fakturaene begynner å komme inn i måned tre. Da er det for sent.
Hvis systemene registrerer kostnad ved forpliktelse — i det øyeblikket bestillingen godkjennes — speiler budsjettlinjen virkeligheten i sanntid. Neste godkjenner ser den faktiske forpliktede tilstanden, ikke den historisk fakturerte. Drift blir selvkorrigerende fordi hver godkjenner arver et korrekt bilde fra alle oppstrøms.
Hvem dette fungerer for (og hvor det ikke gjør det)
Den strukturelle løsningen treffer tyngst hos virksomheter der prosjektmargin avhenger av dusinvis av forpliktelser gjennom prosjektets løp, tatt av flere personer. Det er det meste av bygg og anlegg, ingeniørkonsulenter, maritim installasjon, event, energi-infrastruktur, spesialentreprise — enhver virksomhet der kostnadsgrunnlaget blir bestemt i sanntid av folkene som gjør jobben.
Det treffer mindre hardt hos virksomheter der kostnadsgrunnlaget er stort sett låst ved prosjektstart — noe produktbasert konsulentvirksomhet, enkelte tjenestevirksomheter — fordi det er færre nedstrøms forpliktelser som kan drifte. Problemet finnes der også, men i mindre skala. Løsningen er fortsatt nyttig; den flytter bare mindre penger.
Det fungerer ikke i det hele tatt hvis virksomheten faktisk ikke kan forplikte seg til budsjettlinjer på forhånd. FoU i tidlig fase, ren time-og-materiale-konsultasjon uten omfangsgrense, utforskende arbeid — dette er ikke driftproblemer, det er strukturproblemer. Ingen budsjettkontrollsystem fikser et udefinert budsjett.
For alle andre — som er de fleste prosjektvirksomheter — er den stille driften på 10–15 prosent av marginen, år etter år, ikke uunngåelig. Den er det konkrete resultatet av at forpliktelser blir tatt uten at budsjettet er synlig i beslutningsøyeblikket. Fiks den rekkefølgen, så stopper driften.
Hvor du begynner
Hvis mønsteret er kjent, tre konkrete startpunkter, i rekkefølge etter gjennomslagskraft:
- Gjennomgå et nylig overforbruk kronologisk. Velg ett prosjekt som endte 10–20 prosent over. Rekonstruer forpliktelsene i rekkefølge, med dato og beløp. Øvelsen avslører som regel driftmønsteret i din virksomhet — ikke disse fem generiske, men dine egne.
- Finn ut hvor bestillingsgodkjenninger faktisk skjer i dag. Hvis svaret er «e-post og ulike systemer», har du funnet drift-mekanismen. Budsjettet kan ikke være synlig ved godkjenning hvis godkjenningen ikke skjer i et system som kjenner budsjettet.
- Bestem autoritetsnivået som kan overstyre en hard blokk. Dette er en lederbeslutning, ikke en verktøybeslutning. Kan hvem som helst overstyre, betyr blokken ingenting. Kan bare adm. dir., blir hver småsak en flaskehals. Riktig nivå ligger et sted i mellom og avhenger av virksomheten.
Det underliggende skiftet — fra å rapportere kostnad i etterkant til å vise budsjettet i forpliktelsesøyeblikket — er hele løsningen. Verktøyet gjør det håndhevbart. Prosessen får det til å feste seg. Ingen av dem virker alene.
Prosjektpenger slutter å lekke når budsjettet slutter å være usynlig i det øyeblikket det brukes.
Se budsjettet før du forplikter deg, ikke etter
CostTracker viser forpliktet mot budsjett på hver godkjenningsskjerm, og blokkerer godkjenninger som vil presse en linje over taket. Budsjettaket betyr noe — ikke som advarsel, men som hard blokk som tvinger fram en bevisst beslutning. Driften slutter å være usynlig fordi hver godkjenner arver den faktiske tilstanden.
Ofte stilte spørsmål
Nei. En revisjon ser bakover og finner avvikene når de allerede har skjedd. Overforbruk som bygger seg opp gjennom mange små bestillinger, synes først når de summeres. For å forebygge det må budsjettet være synlig hver gang en kostnad godkjennes, ikke etter at et kvartal med bestillinger har hopet seg opp.
En lavere terskel sender flere godkjenninger oppover og lager en flaskehals, men den endrer ikke hva godkjenneren ser. Problemet er ikke terskelen, men at budsjettet mangler når beslutningen tas. En terskel på 50 000 kroner uten budsjettinnsyn er like blind som en på 100 000.
Da er det det første som må fikses. Hvis bestillingene ikke kan knyttes til konkrete budsjettlinjer, kan du bare måle totalt forbruk, ikke hvor kostnadene glir ut. Bryt prosjektbudsjettet ned til det nivået bestillingene treffer, for eksempel underentrepriser, materialer etter kategori og maskinleie, før du tar i bruk et verktøy.
Varsler blir overkjørt når det haster. En hard sperre tvinger fram samtalen før kostnaden forpliktes, og det er hele poenget. Et varsel gir innsyn, men ingen tar ansvar for det.
Da endres budsjettet sammen med omfanget. Når kunden har godkjent tilleggsarbeidet, oppdateres budsjettlinjen før bestillingen opprettes. Slik forblir budsjettet riktig. Vokser omfanget uten at budsjettet følger med, styrer du ikke overforbruket, du bare dokumenterer det.